Dimon varuje před „nejhorším“ úvěrovým cyklem, právě když banky vytváří rekordní zisky

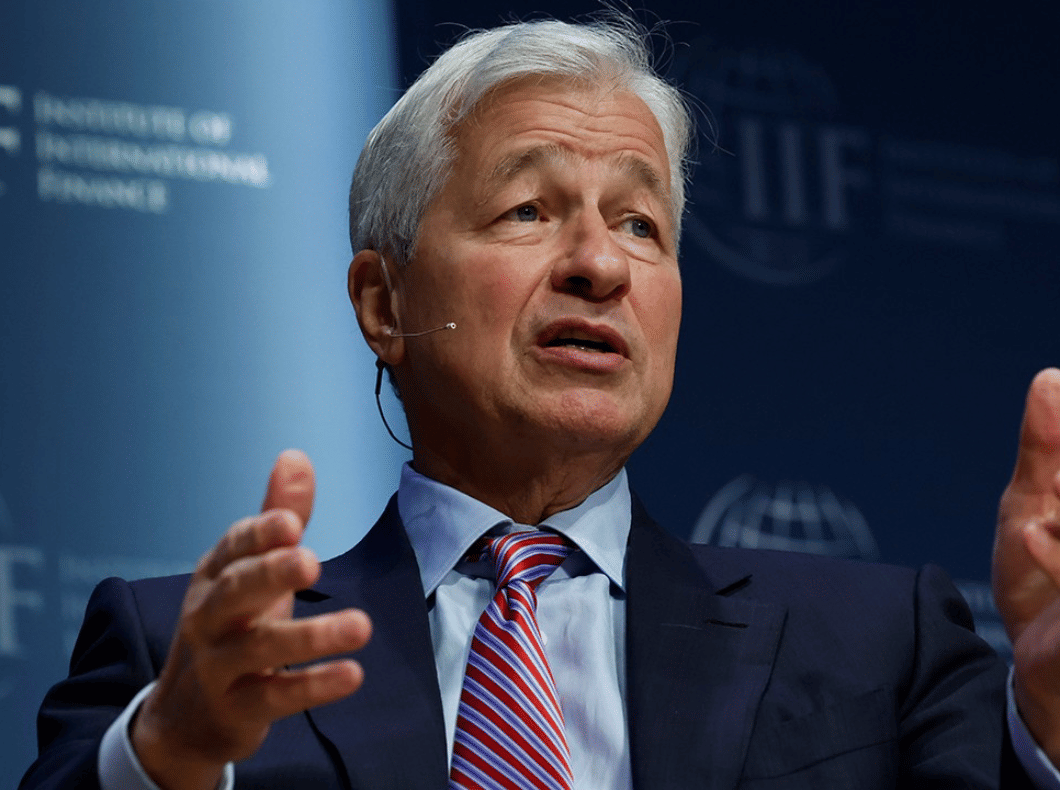
Jamie Dimon varuje, že další úvěrový cyklus může být „horší, než si většina lidí myslí“ - a to v momentě, kdy velké americké banky reportují jedny z nejsilnějších zisků v historii. Šéf JPMorgan Chase mluví o kombinaci geopolitického napětí, drahých energií, nafouknutých valuací aktiv a rekordního zadlužení, která podle něj vytváří podmínky pro nejrizikovější kreditní období za celou jeho kariéru.
Tenhle tón ostře kontrastuje s aktuální realitou Wall Street. Velké banky - od JPMorgan přes Goldman Sachs až po Wells Fargo - v prvním čtvrtletí 2026 překonaly očekávání analytiků a ukázaly, že jejich profitabilita zůstává vysoká, i když éra "levných" úrokových výnosů po růstu sazeb Fedu skončila. Teprve na pozadí těchto rekordních čísel Dimonova slova o budoucí úvěrové krizi dostávají to správné napětí.
Silná čísla bank maskují zhoršující se podklad
Podle oficiálního earnings reportu a komentářů managementu JPMorgan $JPM překonala očekávání na úrovni zisku i výnosů, přičemž k výsledku přispěly rekordní výkony v tradingu, silný růst investičního bankovnictví a stále vysoký čistý úrokový výnos. Podobný příběh se odehrál i u dalších velkých domů - Goldman Sachs $GS, Citigroup $C a Wells Fargo $WFC v Q1 2026 překonaly konsensus, což naznačuje, že trh konzervativně podhodnocoval profitabilitu velkých bank.
Dimon však současně mluví o „rostoucí a komplexní sadě rizik“: geopolitické konflikty, volatilita cen energií, vysoké rozpočtové deficity, zvýšené valuace aktiv a nejistota kolem obchodní politiky. Jak uvedl pro CNBC, tato rizika se mohou projevit různými cestami, ale „jsou významná“ a nelze je ignorovat jen proto, že krátkodobá čísla vypadají skvěle.
Kreditní normy se oslabují napříč spektrem
V letošním dopise akcionářům Dimon píše, že další kreditní cyklus bude horší právě proto, že standardy úvěrování se v posledních letech tiše rozvolnily „napříč celým spektrem“. Zvláštní pozornost věnuje segmentu private credit a nebankovního financování, kde podle něj roste objem rizika mimo tradiční bankovní regulaci a transparentnost.
Na callu k výsledkům zopakoval, že „jsme neměli kreditní recesi tak dlouho, že až přijde, bude horší, než si lidé myslí“. Upozorňuje, že mnoho investorů a poskytovatelů úvěrů momentálně prodává příběh růstu na základě projekcí a modelů, nikoli reálných ztrát, které se v systému ještě neprojevily.
K tomu přidává i varování před možnou krizí na trhu dluhopisů, pokud vysoká úroveň vládního zadlužení a vyšší dlouhé sazby jednou narazí na hranici ochoty investorů financovat vlády za současných podmínek. V takovém prostředí by podle něj prudké rozšíření kreditních spreadů mohlo rychle přidusit zadlužené firmy při refinancování.
Od „zlatého věku NII“ k „cyklu dealů“
Analýza FinancialContent a dalších tržních komentářů upozorňuje, že struktura bankovních zisků se mění. V letech 2022–2025 táhly profitabilitu primárně rekordní čisté úrokové výnosy, podpořené prudkým růstem sazeb a rozšířenými maržemi na depozitech.
Teď, v prostředí „neutrálních“ sazeb Fedu (zhruba 3,5–3,75 %), se jádro zisku posouvá směrem k poplatkům z investičního bankovnictví, M&A a kapitálových trhů. V Q1 2026 vidíme silný návrat deal‑makingu: u velkých domů jako Goldman Sachs a JPMorgan rostly investiční bankovní poplatky o desítky procent díky probuzení M&A, IPO a refinancování v sektorech jako AI a energie.
To znamená, že profitabilita je stále vysoká - ale její kvalita je cykličtější. Dealmaking a tržní aktivity totiž mnohem citlivěji reagují na nervozitu investorů a volatilitu, než relativně stabilní úrokové výnosy z úvěrů.
Paradox: CEO‑pesimista, který má za sebou rekordní sérii
JPMorgan má za poslední dekádu za sebou sérii rekordních let - mezi roky 2015 a 2024 vykázala sedm rekordních ročních zisků, včetně historického maxima kolem 58,5 mld. USD v roce 2024. To je více než dvojnásobek počtu rekordů v první dekádě Dimonova vedení.
Analytici si proto všímají paradoxu: proč šéf banky s takto silnými výsledky veřejně maluje spíše temnější scénáře? Podle Charlese Peabodyho z Portales Partners jde i o vnitřní managementový nástroj - agresivní rétorikou o rizicích drží Dimon svůj tým ve střehu a brání samolibosti u rychle rostoucí, velmi profitabilní franšízy.
Dimonova varování navíc nejsou časováním krize, ale spíše mapováním slabých míst systému. TheStreet upozorňuje, že podobně varoval i před roky 2005–2007 - nebyl přesný v načasování, ale ve výsledném směru se nemýlil.
Příprava na recesi, stagflaci i „špatný“ scénář
Ve veřejných vystoupeních Dimon opakuje, že neprognózuje konkrétní recesi či krach, ale že JPMorgan musí být připravena na široké spektrum scénářů - včetně stagflace, delší periody vyšších sazeb a širších kreditních spreadů. V takovém prostředí by podle něj došlo k značnému stresu u vysoce zadlužených firem, které budou nuceny refinancovat za mnohem horších podmínek.
Na investorském dni banka ukázala interní stresové testy, kde i ve „velmi špatném“ scénáři - hluboké recesi, poklesu akciových trhů o 40 % a zdvojnásobení kreditních ztrát - stále míří na návratnost hmotného kapitálu okolo 10 %. To je výrazně méně než současných 23 %, ale pořád několik procentních bodů nad kapitálovými požadavky a náklady kapitálu, což naznačuje robustnost bilance.
Pro investory je tohle podstatné dvojí sdělení: krátkodobě banky vydělávají hodně peněz a profitují z oživení kapitálových trhů - dlouhodobě však šéf největší z nich upozorňuje, že se pod povrchem hromadí napětí v kreditu, zejména mimo tradiční bankovní sektor. Dimon tak fakticky říká: současné zisky není důvod ignorovat, ale je chyba extrapolovat je příliš daleko do budoucna bez zohlednění kreditního rizika.