Η Ryanair διαθέτει περισσότερα ταμειακά διαθέσιμα από ό,τι χρέος. Γιατί οι αναλυτές την χαρακτηρίζουν ως υποτιμημένη;

Οι μετοχές της ιρλανδικής αεροπορικής εταιρείας διαπραγματεύονται περίπου ένα πέμπτο χαμηλότερα από τον μέσο στόχο των αναλυτών. Η χαμηλή τιμή οφείλεται στα ρεκόρ κέρδη, στη καθαρή ταμειακή θέση, αλλά και στην πρόσφατη διαμάχη με τη βρετανική ρυθμιστική αρχή.
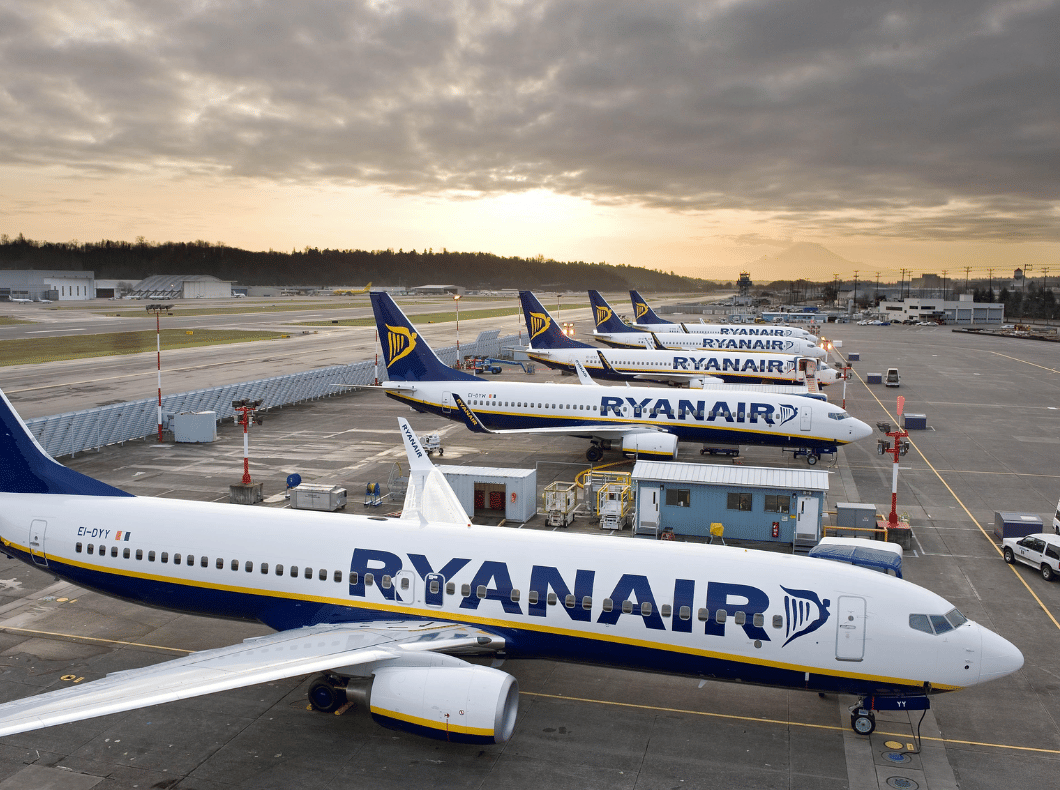
Οι μετοχές της $RYAAY κυμαίνονται στα μέσα Ιουνίου γύρω στα 62 δολάρια, ενώ ο μέσος στόχος των αναλυτών που παρακολουθούν τον τίτλο παραμένει κοντά στα 74 δολάρια και οι υψηλότερες εκτιμήσεις φτάνουν έως και τα 82 δολάρια. Μεταξύ της τρέχουσας τιμής και του επιπέδου στο οποίο η αγορά εκτιμά ότι θα βρίσκεται η εταιρεία σε ένα χρόνο υπάρχει διαφορά 20%. Για μια αεροπορική εταιρεία, και μάλιστα ευρωπαϊκή, αυτό δεν είναι ακριβώς συνηθισμένο φαινόμενο – οι αεροπορικές εταιρείες συνήθως συνιστούν συνώνυμο των ευάλωτων περιθωρίων κέρδους και των διαρκώς τεταμένων ισολογισμών.
Η Ryanair αποτελεί εξαίρεση από αυτή την άποψη εδώ και αρκετό καιρό, αλλά τα τελευταία αποτελέσματα υπογράμμισαν ακόμη περισσότερο αυτή την εξαίρεση.
Αριθμοί που δεν είναι συνηθισμένοι για μια αεροπορική εταιρεία
Το οικονομικό έτος 2026 (το οποίο για τη Ryanair έληξε στα τέλη Μαρτίου) έφερε κέρδη μετά από φόρους ύψους 2,17 δισεκατομμυρίων ευρώ, αυξημένα κατά 35% σε ετήσια βάση. Χωρίς τα μη επαναλαμβανόμενα στοιχεία, η αύξηση των κερδών ήταν ακόμη πιο εντυπωσιακή – 40%. Τα έσοδα αυξήθηκαν κατά 11% στα 15,54 δισεκατομμύρια ευρώ, ενώ τα συνολικά λειτουργικά έξοδα, αντίθετα, μειώθηκαν κατά 6%. Παράλληλα, η εταιρεία μετέφερε το ρεκόρ των 208,4 εκατομμυρίων επιβατών, παρά τις συνεχιζόμενες καθυστερήσεις στις παραδόσεις αεροσκαφών από τη Boeing $BA.
Κύρια σημεία από τα αποτελέσματα του οικονομικού έτους 2026:
Καθαρά ταμειακά διαθέσιμα 2,1 δισεκατομμύρια ευρώ στις 31 Μαρτίου 2026 – η εταιρεία διαθέτει, επομένως, περισσότερα χρήματα από ό,τι χρέη
Τα ίδια κεφάλαια αυξήθηκαν κατά 3,1 δισεκατομμύρια ευρώ, φτάνοντας τα 10,1 δισεκατομμύρια ευρώ
Δείκτης P/E περίπου 5x, κάτω από τον μέσο όρο πενταετίας της εταιρείας
Ο δείκτης PEG είναι 0,83, γεγονός που υποδηλώνει ότι η αγορά δεν αποτιμά πλήρως την ανάπτυξη της εταιρείας
Μερισματική απόδοση περίπου 1,6 % συν το τρέχον πρόγραμμα επαναγοράς μετοχών
Για σύγκριση – οι περισσότερες μεγάλες αεροπορικές εταιρείες αντιμετωπίζουν μακροπρόθεσμα υψηλό χρέος λόγω των δαπανηρών μισθώσεων αεροσκαφών και της ευαισθησίας στις τιμές των καυσίμων. Η Ryanair, αντίθετα, μπορεί να χρηματοδοτήσει την αγορά νέων αεροσκαφών από ίδιους πόρους και ταυτόχρονα να καταβάλλει μερίσματα στους μετόχους.
«Η Boeing πράγματι επιλύει τα προβλήματά της με τις παραδόσεις. Μέχρι το καλοκαίρι του 2026 θα διαθέτουμε 29 νέα αεροσκάφη, ενώ τα πρώτα 15 MAX 10 θα παραδοθούν το καλοκαίρι του 2027.»
Michael O'Leary, Διευθύνων Σύμβουλος της Ryanair
Γιατί οι αναλυτές αυξάνουν τις τιμές-στόχους
Το κλίμα μεταξύ των αναλυτών έχει βελτιωθεί αισθητά τους τελευταίους μήνες. Η Evercore ISI ανέβασε τον Μάρτιο τη βαθμολογία σε «Outperform» και μετακίνησε τη τιμή-στόχο από 75 σε 80 δολάρια. Η Zacks Research αναβάθμισε τη μετοχή σε «Strong-Buy». Σύμφωνα με στοιχεία του Yahoo Finance, πέντε από τους αναλυτές που παρακολουθούν τη μετοχή διατηρούν σύσταση αγοράς, ενώ κανένας δεν συνιστά πώληση.
«Ακόμα κι αν το bitcoin δεν πέσει στο μηδέν» – έτσι θα μπορούσε να παραφραστεί το στοίχημα των σκεπτικιστών για τον αεροπορικό τομέα γενικά, όμως η Ryanair αποδεικνύει μακροπρόθεσμα το αντίθετο: το μοντέλο χαμηλού κόστους λειτουργεί ακόμη και σε κυκλικές επιχειρήσεις, εφόσον η εταιρεία ελέγχει αυστηρά τα έξοδά της.
Ενδιαφέρον παρουσιάζει επίσης η σύγκριση των πολλαπλασιαστών εντός του κλάδου. Σύμφωνα με πρόσφατη ανάλυση του Yahoo Finance, η Ryanair διαπραγματεύεται με P/E περίπου 5x, το οποίο είναι φθηνότερο από τις ανταγωνιστικές ευρωπαϊκές αεροπορικές εταιρείες με μέσο όρο 15,4x – αλλά ακριβότερο από τον παγκόσμιο μέσο όρο του αεροπορικού κλάδου, ο οποίος κυμαίνεται γύρω στο 8,9x. Με άλλα λόγια, η Ryanair δεν είναι η φθηνότερη μετοχή του κλάδου, αλλά συγκαταλέγεται μεταξύ εκείνων με τον καλύτερο ισολογισμό.
Η διαμάχη για τις θέσεις για οικογένειες περιπλέκει την εικόνα
Στην κατά τα άλλα ενθαρρυντική αυτή ιστορία, στα μέσα Ιουνίου παρενέβη η ρυθμιστική αρχή. Η βρετανική αρχή CMA ξεκίνησε επίσημη έρευνα σχετικά με τον τρόπο με τον οποίο η Ryanair χρεώνει το λεγόμενο «υποχρεωτικό οικογενειακό κάθισμα» — ένα τέλος περίπου οκτώ λιρών ανά πτήση, το οποίο πρέπει να πληρώσει ένας ενήλικας που συνοδεύει παιδί ηλικίας 2 έως 11 ετών, προκειμένου να μπορεί να καθίσει δίπλα του.
Η ρυθμιστική αρχή εξετάζει αν ο όρος αυτός συνιστά αθέμιτη εμπορική πρακτική και αν το τέλος δεν παρουσιάζεται με διαφάνεια στους πελάτες. Η Ryanair απέρριψε την έρευνα, υποστηρίζοντας ότι πρόκειται για αβάσιμο ισχυρισμό.
«Η έρευνά μας θα επικεντρωθεί στον τρόπο με τον οποίο η Ryanair χειρίζεται τις κρατήσεις οικογενειακών θέσεων και στον τρόπο με τον οποίο παρουσιάζεται η τιμή στους πελάτες, προκειμένου να διαπιστώσουμε εάν αυτό συνάδει με τη νομοθεσία για την προστασία των καταναλωτών.»
Hayley Fletcher, διευθύντρια προστασίας των καταναλωτών, CMA
Από μόνη της, πρόκειται για μια σχετικά μικρή υπόθεση – η βρετανική ρυθμιστική αρχή μπορεί, σε ακραία περίπτωση, να επιβάλει πρόστιμο ύψους έως και 10% του παγκόσμιου κύκλου εργασιών της εταιρείας, αλλά η έρευνα βρίσκεται ακόμη στα αρχικά της στάδια και παρόμοιες διαμάχες με τη Ryanair δεν αποτελούν καινοτομία. Για τους επενδυτές, αυτό αποτελεί μάλλον μια υπενθύμιση ότι ο ρυθμιστικός κίνδυνος στον ευρωπαϊκό αεροπορικό κλάδο δεν θα εξαφανιστεί ποτέ εντελώς, ακόμη και αν τα οικονομικά στοιχεία φαίνονται άψογα.
Δεκαετές σχέδιο: από 200 σε 300 εκατομμύρια επιβάτες
Εν τω μεταξύ, η διοίκηση της εταιρείας επικοινωνεί μια σαφώς πιο μακροπρόθεσμη φιλοδοξία. Η Ryanair σχεδιάζει να αυξήσει τον αριθμό των μεταφερόμενων επιβατών από περίπου 200 εκατομμύρια σε 300 εκατομμύρια ετησίως σε ορίζοντα δέκα ετών, και αυτό σε μεγάλο βαθμό χάρη στην παραγγελία 300 αεροσκαφών του μοντέλου Boeing 737 MAX 10, των οποίων οι παραδόσεις αναμένεται να συνεχιστούν έως το 2034.
Παράλληλα, η εταιρεία εκτιμά ότι το μέσο κέρδος ανά επιβάτη, που σήμερα κυμαίνεται γύρω στα 10 ευρώ, θα μπορούσε να αυξηθεί σταδιακά έως και τα 14 ευρώ, χάρη στον συνδυασμό των αυξανόμενων τιμών των ευρωπαϊκών αεροπορικών εισιτηρίων και της διατήρησης του πλεονεκτήματος κόστους έναντι του ανταγωνισμού. Οι περιορισμοί χωρητικότητας τόσο στην Airbus όσο και στη Boeing, σύμφωνα με τη διοίκηση της εταιρείας, ευνοούν ακριβώς εκείνους τους παίκτες που έχουν εξασφαλίσει παραγγελίες αεροσκαφών με τη μεγαλύτερη προθεσμία, και η Ryanair συγκαταλέγεται μεταξύ αυτών.
Παραμένει ανοιχτό το ερώτημα πόσο γρήγορα αυτή η μακροπρόθεσμη προοπτική θα αντανακλάται στην τιμή των μετοχών, οι οποίες επί του παρόντος διαπραγματεύονται με έκπτωση σε σχέση με τις εκτιμήσεις των αναλυτών. Βραχυπρόθεσμα, η πορεία της τιμής θα καθοριστεί μάλλον από το πώς θα καταλήξει η διαμάχη με τη βρετανική ρυθμιστική αρχή και πόσο γρήγορα η Boeing θα καλύψει τις καθυστερημένες παραδόσεις – μακροπρόθεσμα, όμως, η Ryanair διαθέτει ένα συνδυασμό που σπάνια συναντάται στον αεροπορικό τομέα: αυξανόμενα κέρδη, καθαρή ταμειακή θέση και ένα σαφώς διατυπωμένο σχέδιο ανάπτυξης για την επόμενη δεκαετία.