


Wells Fargo zpochybnil klíčový růstový příběh AppLovinu
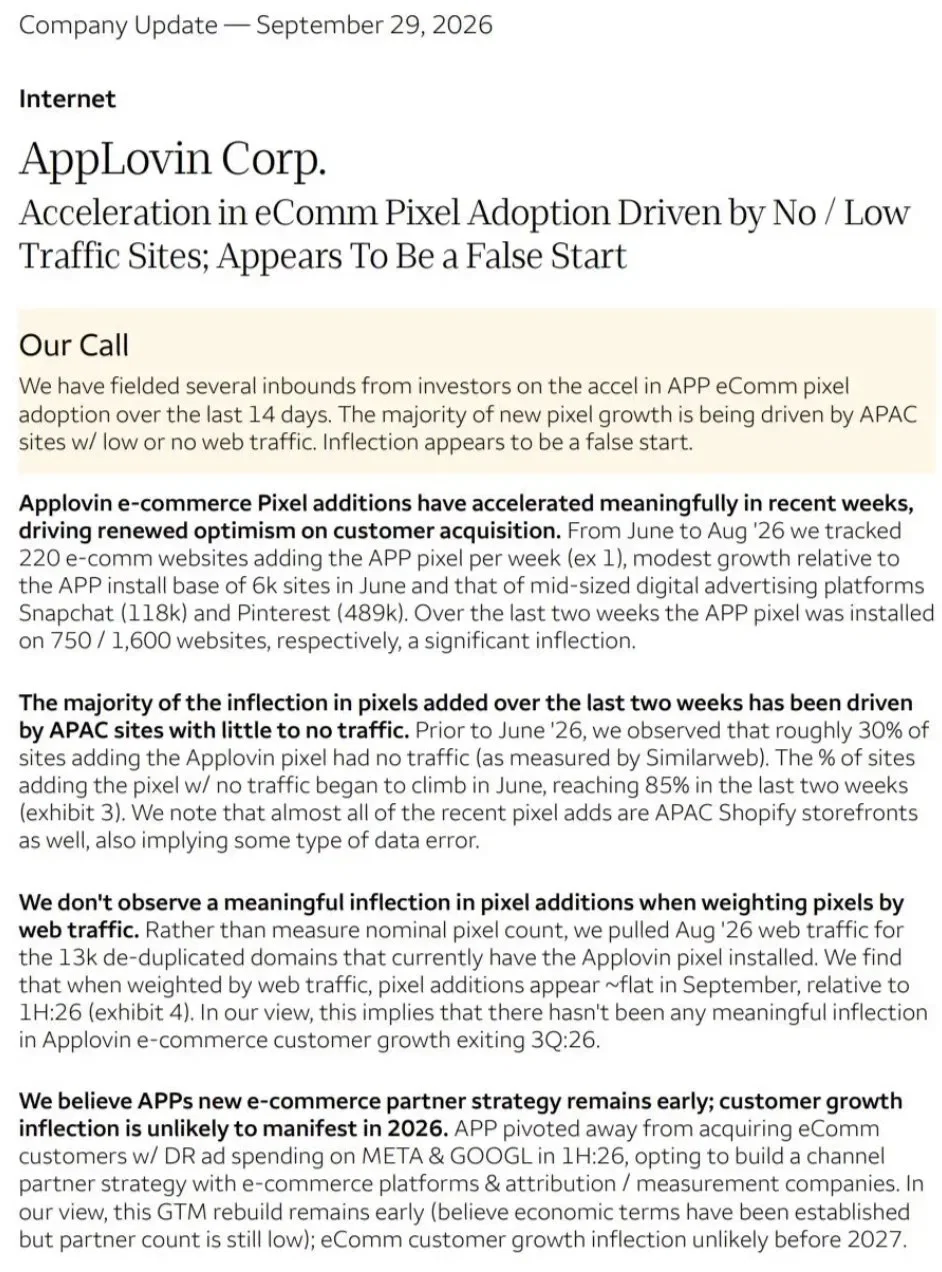
Podle zpráv z poslední doby Wells Fargo ve svém reportu tvrdí, že zrychlení adopce e-commerce Pixelu u $APP je z velké části iluze. Mezi červnem a srpnem sledovala banka přidávání 220 nových webů s Pixelem týdně. V posledních dvou týdnech tempo skokově vzrostlo na 750-1 600 nových webů týdně, což na první pohled vypadá jako zásadní zrychlení.
Jenže podle Wells Fargo téměř všechny tyto nové weby jsou APAC Shopify e-shopy s nulovou nebo zanedbatelnou návštěvností. Podíl webů bez trafficu vyskočil z 30 % (před červnem) na 85 % (poslední dva týdny). Když se růst váží podle reálné návštěvnosti, žádná akcelerace vidět není - adopce je prakticky flat. Banka proto označila zdánlivý boom za "false start" a napsala, že reálný obrat v e-commerce segmentu čeká spíš rok 2027, ne letošek. Rating i cílovou cenu ponechala na Equal Weight/325 USD.
Co to znamená pro akcionáře
Pixel adopce byla poslední měsíce jedním z mála veřejně sledovatelných signálů, podle kterého investoři odhadovali, jak rychle se AppLovinu daří nová strategie - prodávat reklamu e-shopům přes partnerství s platformami místo přímého nákupu reklamy na Meta $META a Google $GOOG. Pokud je čtení Wells Fargo správné, trh si poslední týdny mohl plést rostoucí počet webů s reálným byznysem, který za ním nestojí. To je problém hlavně pro ty, kdo v akcii viděli rychlou diverzifikaci od gaming reklamy k širšímu e-commerce trhu - tenhle argument teď dostává trhlinu.
Důležité je oddělit fakta od interpretace: jde o názor jedné banky, ne o ověřenou metodiku, kterou by potvrdil někdo nezávislý. AppLovin se k tomu veřejně nevyjádřil a čísla o reálné návštěvnosti Similarweb nejsou dokonalý nástroj - u menších e-shopů může podhodnocovat traffic. Zároveň to ale přichází v době, kdy akcie čelí i dalším problémům: soudu s Unity (AppLovin neuspěl s předběžným opatřením) a narůstajícím hromadným žalobám v USA.
Jak to hnulo akciemi
Reakce trhu byla citelná, ale ne katastrofická. Akcie klesly o 4,5 % v jednotlivých dnech po zveřejnění reportu a opakovaně se propadla na nová roční minima. Konkurenti z ad-tech sektoru (jako například $TTD, $MGNI) ve stejné době zůstali prakticky bez pohybu, což ukazuje, že jde o repricing specifický pro $APP, ne o širší sell-off sektoru. Za celý rok 2026 je akcie v minusu kolem 56 %, takže report dopadl na titul, který už byl pod silným tlakem - a proto každá nová pochybnost o růstovém narativu hýbe cenou víc, než by hýbala u stabilní firmy.