


5 companii care transformă în numerar neobișnuit de mult din fiecare dolar de vânzări

Cinci companii din cinci sectoare diferite, de la software de proiectare la produse farmaceutice, transformă în flux de numerar liber între 23 și 42 de cenți din fiecare dolar de vânzări. La unele, această capacitate este generată de structura afacerii, la altele de un singur produs, de un privilegiu de reglementare sau de disciplina în achiziții. Tocmai această diferență determină cât de durabil este numerarul lor și explică de ce acțiunile tuturor celor cinci au pierdut între 27 și 62% într-un an.
Puncte cheie
Fluxul de numerar operațional al tuturor celor cinci companii atinge 32 până la 42% din vânzări.
Diferențele în marja FCF apar aproape exclusiv din cheltuielile de capital.
Sectorul explică doar o parte din rezultat; modelul de afaceri este decisiv.
Cea mai valoroasă este puterea de preț sustenabilă și rentabilitatea ridicată a capitalului.
Managementul decide în principal cum este utilizat numerarul generat.
Contul de profit și pierdere surprinde cât a câștigat compania conform regulilor contabile. Situația fluxurilor de numerar surprinde câți bani i-au rămas efectiv. La majoritatea companiilor, cele două cifre nu diferă mult, dar la unele se îndepărtează atât de mult încât profitul contabil reflectă doar parțial economia reală a afacerii. Pentru un acționar pe termen lung, numerarul este esențial, deoarece din el se finanțează dividendele, răscumpărările de acțiuni și achizițiile, iar el nu poate fi îmbunătățit prin alegerea metodei contabile. Totuși, nivelul marjei de numerar nu este suficient. Aceeași cifră poate proveni dintr-un avantaj competitiv durabil sau dintr-un an excepțional de bun, dintr-o poziție puternică pe piață sau din investiții amânate. Decisiv este, prin urmare, de unde provine numerarul și cât timp poate fi așteptat la un nivel similar.
De la vânzări la numerar: cinci niveluri de profitabilitate
Afirmația că o companie „transformă în numerar mult din fiecare dolar de vânzări” înseamnă un raport ridicat între fluxul de numerar liber (FCF) și vânzări. Drumul către această cifră trece prin mai multe niveluri, fiecare filtrând un alt grup de costuri:
Marja brută (marja brută) arată cât rămâne din vânzări după scăderea costurilor directe de producție sau livrare a produsului. La software este adesea peste 90%, la o companie producătoare frecvent 20 până la 40%.
Marja operațională (marja operațională, marja EBIT) scade în plus cercetarea și dezvoltarea, vânzările, marketingul și administrația, inclusiv amortizarea. Este cea mai bună măsură contabilă a economiei afacerii în sine.
Marja netă (marja netă) ia în considerare dobânzile, impozitele și elementele extraordinare. De aceea poate fi ușor distorsionată de vânzarea de active, de amortizarea fondului comercial sau de veniturile din dobânzi din numerar.
Marja fluxului de numerar operațional (marja OCF) înlocuiește profitul contabil cu fluxurile de numerar reale. Adaugă costurile non-monetare (amortizarea, remunerația în acțiuni) și reflectă modificarea capitalului de lucru, adică a creanțelor, stocurilor, datoriilor și avansurilor de la clienți.
Marja fluxului de numerar liber (marja FCF) scade din fluxul de numerar operațional cheltuielile de capital (capex), adică investițiile în clădiri, mașini, terenuri sau software capitalizat. Rezultatul este numerarul pe care compania îl poate distribui acționarilor, utiliza pentru achiziții sau rambursa datorii.
Relația dintre niveluri poate fi scrisă simplificat astfel: FCF = profit net + amortizare și alte costuri non-monetare - creșterea capitalului de lucru - cheltuieli de capital. Raportul FCF la profitul net (sau la EBIT după impozitare) se numește conversie de numerar (cash conversion). O valoare peste 100% înseamnă că firma generează mai mulți bani decât raportează profit.
Două companii cu aceleași vânzări
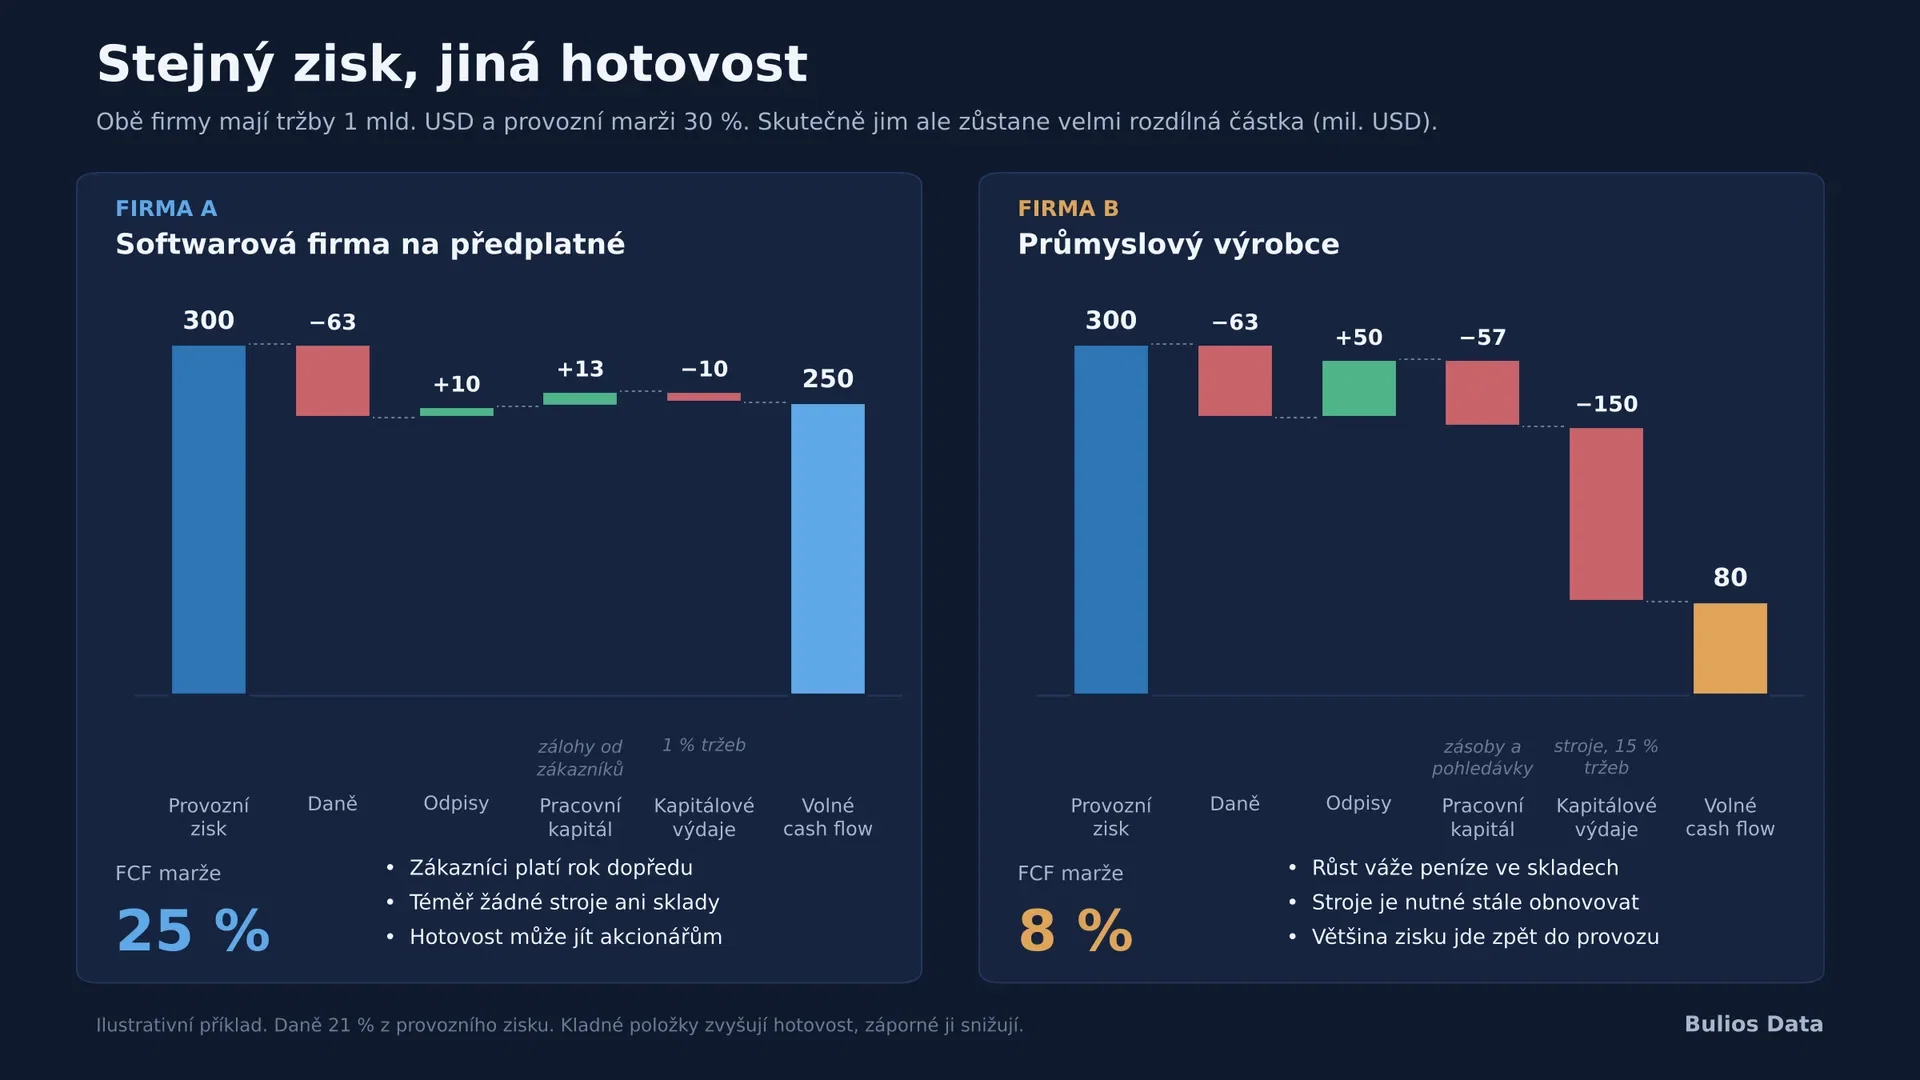
Compania A și compania B au vânzări de 1 mld. USD și ambele raportează o marjă operațională de 30%. Compania A este o companie de software cu abonament: clienții plătesc un an în avans, astfel încât se acumulează avansuri primite în bilanț, amortizarea este neglijabilă, iar cheltuielile de capital reprezintă 1% din vânzări. După plata impozitelor îi rămâne FCF de 250 mil. USD. Compania B este un producător industrial. Pentru fiecare dolar de creștere trebuie să blocheze bani în stocuri și creanțe, iar pentru menținerea producției investește 15% din vânzări în mașini. La același profit contabil îi rămâne FCF de 80 mil. USD.
Din perspectiva contului de profit și pierdere, cele două companii par identice. Economic sunt diferite: compania A poate distribui numerarul rămas acționarilor sau îl poate reinvesti în altă parte, în timp ce compania B trebuie să pună cea mai mare parte a profitului înapoi în propria activitate doar pentru a menține dimensiunea actuală. Pentru un acționar pe termen lung, deci, nu creșterea vânzărilor în sine este decisivă, ci cât numerar rămâne efectiv din această creștere și cu ce rentabilitate poate fi reinvestit.
O marjă FCF mai mare nu înseamnă automat o companie mai bună. Compania B poate avea cheltuieli de capital ridicate pentru că construiește capacități cu o rentabilitate de 25%. Compania A poate avea un FCF ridicat doar pentru că plătește angajații cu acțiuni, pe care FCF nu le surprinde deloc.
Sector, model de afaceri sau management?
Generarea ridicată de numerar poate fi descompusă în trei straturi. Sectorul stabilește condițiile de plecare: software-ul necesită minim de capital fizic, industria farmaceutică are marje brute ridicate protejate de brevete, logistica și producția sunt intensive în capital. Modelul de afaceri decide cum câștigă compania în cadrul sectorului: dacă are venituri recurente, dacă clienții plătesc în avans, dacă costurile de schimbare a furnizorului sunt mari, dacă funcționează efectul de rețea și dacă vânzările cresc mai repede decât costurile. Managementul influențează apoi alocarea capitalului, politica de prețuri, disciplina în cheltuielile de capital și rentabilitatea achizițiilor.
Un test mental util sună astfel: dacă aceeași firmă ar fi preluată de un management mediu, ar rămâne conversia sa de numerar la fel de ridicată? Dacă da, este o proprietate structurală a afacerii. Dacă nu, investitorul plătește pentru abilitățile unor oameni anume, care pot să nu fie permanente.