


Rekordní výsledky a nejdelší propad v historii. Co se děje s Vertivem?

Vertiv $VRT dodává napájení a chlazení, bez kterých AI datacentra nepoběží. Letos dvakrát zvýšil výhled, tržby mají dosáhnout 14 mld. USD a zisk na akcii má vzrůst o 60 %. Akcie je přesto skoro o polovinu pod květnovým maximem a obchoduje se za 26násobek zisku příštích 12 měsíců. Platí trh za dočasný boom, nebo za dlouhodobého vítěze AI infrastruktury?
Vertiv letos dvakrát zvýšil výhled zisku na rok 2026, vydělává rekordní peníze a má v čisté hotovosti víc, než dluží. Přesto akcie od květnového maxima ztratila skoro polovinu hodnoty a v říjnu zapsala nejdelší sérii poklesů v historii. Tahle analýza hledá odpověď na jedinou otázku: platí trh dnes za firmu, která jen sklízí jeden velký investiční cyklus, nebo za dlouhodobého vítěze fyzické infrastruktury umělé inteligence?
Shrnutí analýzy v 60 sekundách
Firma: Vertiv vyrábí a servisuje zařízení, bez kterých datacentrum nepoběží: záložní zdroje (UPS), rozvody elektřiny, chlazení vzduchem i kapalinou a prefabrikované moduly. Zhruba 62 % tržeb roku 2025 přišlo z Ameriky, kde staví hyperscaleři (největší cloudové firmy jako Microsoft, Amazon, Google a Meta).
Aktuální výsledky: V Q2 2026 tržby vzrostly o 24 % na 3,27 mld. USD, upravená provozní marže (provozní zisk bez odpisů nehmotného majetku z akvizic jako podíl na tržbách) stoupla na 22,6 % a firma zvedla guidance (výhled managementu) na rok 2026 na tržby 14 mld. USD a upravené EPS (zisk na akcii) 6,70 USD.
Proč akcie padá: Tržby za Q2 nesplnily odhady kvůli zpoždění velkých projektů, trh se bojí dražšího financování výstavby AI datacenter po horké inflaci a firma přestala zveřejňovat objednávky. Akcie je 48 % pod 52týdenním maximem.
Co je v ceně: Při dnešní ceně se Vertiv obchoduje za 29násobek upraveného zisku 2026 a 21násobek EV/EBITDA (hodnota firmy vůči provoznímu zisku před odpisy). Reverse DCF (zpětný výpočet, jaký růst cena předpokládá) vychází na 13 % ročního růstu volného cash flow po dobu deseti let.
Hlavní riziko: Zpomalení investic hyperscalerů a neocloudů v letech 2027-2028. Vertiv je z velké části sázka na jeden investiční cyklus a jeho marže v minulosti uměly rychle spadnout.
Scénáře: Pravděpodobnostně vážený výsledek na konci roku 2028 vychází 13 % nad dnešní cenou, ale s velmi širokým rozptylem od 56 do 344 USD.
Co sledovat: Výsledky za Q3 2026 (28. 10. 2026), splnění guidance na druhé pololetí, vývoj záloh od zákazníků a první náznaky výhledu na rok 2027.
Klíčová otázka: Dokáže Vertiv po roce 2027 růst i bez toho, aby hyperscaleři každý rok zvyšovali investice o desítky procent?
1. Představení společnosti
Vertiv dělá to, o čem se při debatách o umělé inteligenci mluví nejmíň: postará se, aby čipy za desítky tisíc dolarů měly stabilní proud a neuvařily se. Každý server v datacentru potřebuje záložní napájení, rozvod elektřiny až k racku (skříni se servery) a odvod tepla. U moderních AI racků s výkonem přes 100 kW na skříň už vzduch nestačí a nastupuje kapalinové chlazení přímo na čip. Vertiv dodává obě poloviny této rovnice, tedy napájení i chlazení, a k tomu servis po celou dobu životnosti zařízení. Mezi jeho značky patří Liebert, NetSure, Geist nebo Avocent.
Nejdůležitější fakt celé analýzy je tento: Vertiv neprodává čipy, ale fyzikální úzké hrdlo. Hyperscaleři letos plánují investovat dohromady 725 mld. USD a analytici počítají s více než bilionem v roce 2027. Na každý megawatt nové kapacity připadá určitý objem napájení a chlazení a Vertiv patří k nejvíce zaměřeným dodavatelům na tento trh. To je zároveň jeho síla i slabina: tržby kopírují investiční cyklus, který Vertiv sám neřídí.
2. Historie a management
Kořeny Vertivu sahají do roku 1965 k firmě Liebert, kterou v roce 1987 koupil Emerson Electric a později z ní udělal divizi Emerson Network Power. V roce 2016 ji za více než 4 mld. USD koupil fond Platinum Equity, přejmenoval na Vertiv a výrazně škrtal náklady. Na burzu se Vertiv vrátil v únoru 2020 přes SPAC (prázdnou akviziční firmu) GS Acquisition Holdings, za kterým stáli Goldman Sachs a David Cote, bývalý šéf Honeywellu, který je dodnes výkonným předsedou představenstva.
Pro dnešní investory je klíčový rok 2022. Vertiv tehdy podcenil inflaci materiálu a logistiky, měl smlouvy s pevnými cenami a jeho upravená provozní marže spadla na 8 %. Firma v roce 2021 sama přiznala, že zdražila jen o 53 mil. USD, zatímco inflace nákladů dosáhla 190 mil. USD. Akcie se tehdy propadla a firma čelila hromadné žalobě akcionářů. V lednu 2023 nastoupil jako CEO Giordano Albertazzi, dlouholetý manažer firmy z Evropy, a postavil obrat na disciplíně v cenách, produktivitě továren a smlouvách s cenovými doložkami. Marže od té doby vyrostla na 20,4 % v roce 2025.
3. Byznys model
Vertiv vydělává ve dvou vrstvách. První jsou produkty, které tvoří zhruba 80 % tržeb: UPS, rozvaděče a přípojnice, chladicí jednotky, CDU (jednotky, které rozvádějí chladicí kapalinu k serverům), chillery pro odvod tepla z budovy a celé prefabrikované moduly, které přijedou na stavbu hotové. Druhou vrstvou jsou služby a náhradní díly: instalace, uvedení do provozu, servisní smlouvy a výměny baterií. Služby mají podle firmy marži nad průměrem společnosti a vracejí se rok co rok, protože zařízení v datacentru běží 10-15 let.
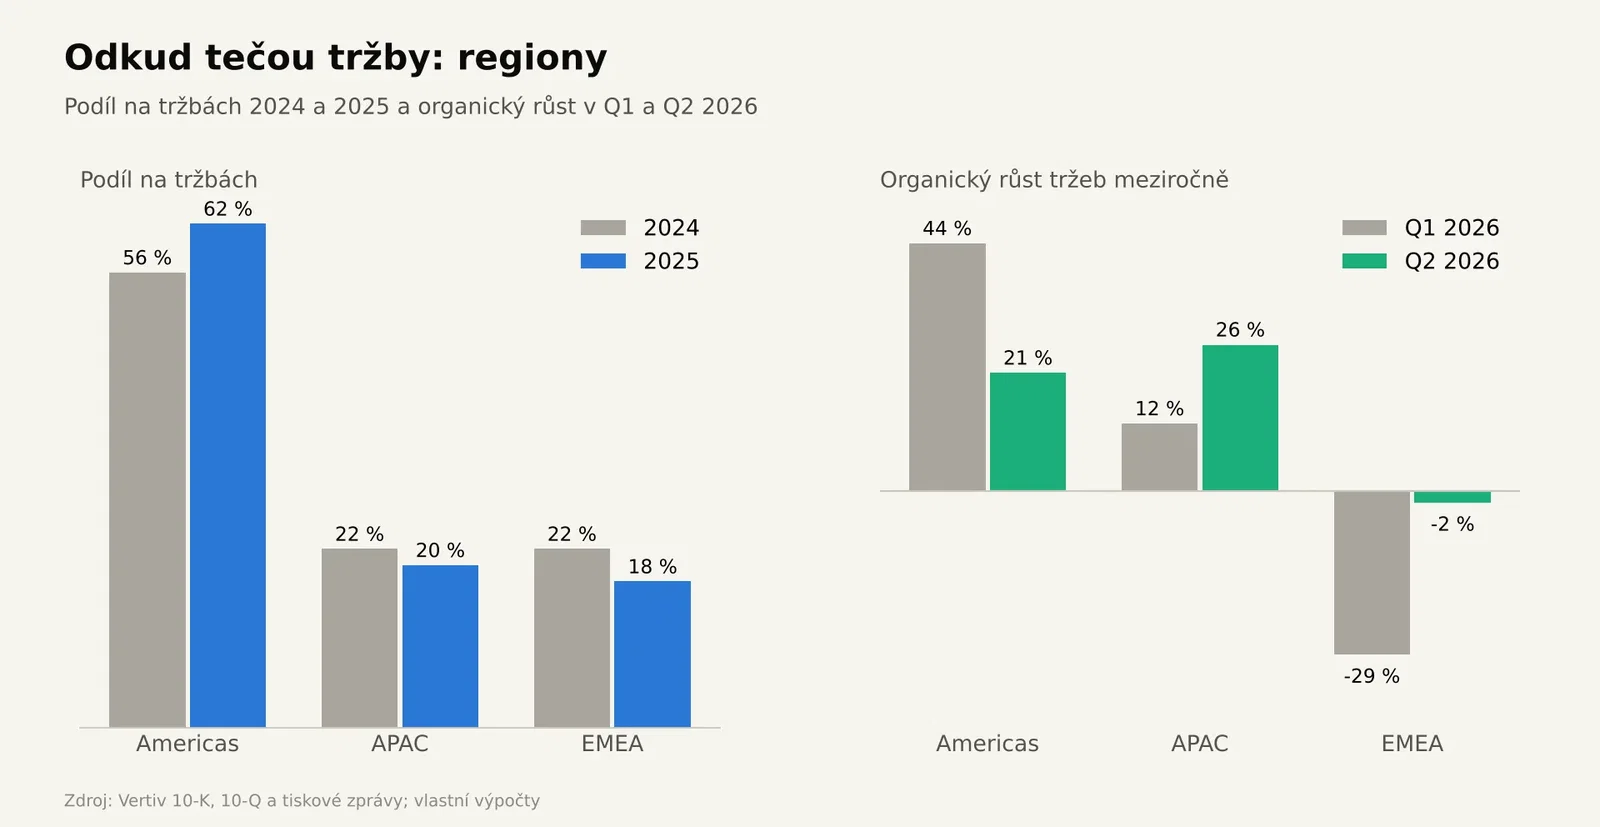
Firma reportuje tři geografické segmenty. Amerika v roce 2025 tvořila 62 % tržeb (rok předtím 56 %), Asie a Pacifik 20 % a EMEA (Evropa, Blízký východ a Afrika) 18 %. V Q2 2026 vykázala Amerika segmentovou marži 27,6 % a dodala 72 % segmentového zisku. Vertiv je tedy čím dál víc americký AI příběh a ostatní regiony zatím táhnou průměr dolů.
Jednotková ekonomika se počítá na megawatt kapacity. Podle analýz po investorském dni v květnu 2026 se obsah Vertivu na megawatt u nových architektur s vyšším napětím a bateriovými úložišti může dostat na 3,25-3,75 mil. USD, protože s kapalinovým chlazením a 800 V DC napájením roste počet komponent, které Vertiv může dodat. Akvizice posledních let, například PurgeRite za 1 mld. USD (proplachování a údržba kapalinových okruhů), ThermoKey nebo Great Lakes (racky), tento obsah dál rozšiřují.
4. MOAT
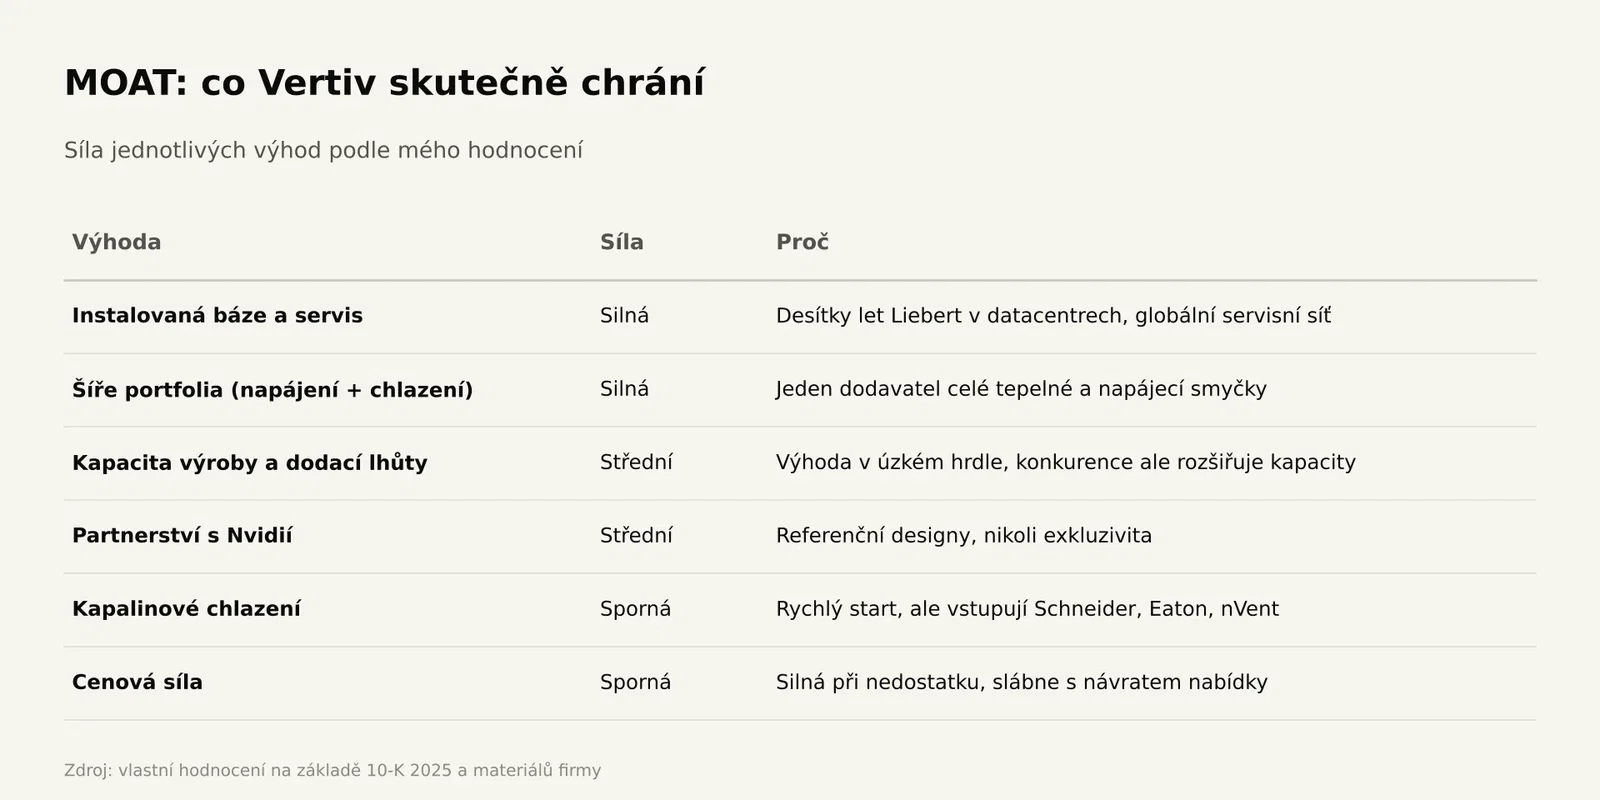
Silné výhody: Největší skutečnou výhodou je instalovaná báze a servisní síť. Desítky let zařízení Liebert v datacentrech po celém světě znamenají vztahy s provozovateli, znalost jejich infrastruktury a pravidelné servisní tržby. Druhou silnou výhodou je šíře portfolia. Vertiv umí dodat celou tepelnou smyčku od čipu až po střechu budovy i napájení od rozvodny po rack. Hyperscaler, který staví gigawattový kampus pod časovým tlakem, ocení jednoho dodavatele, který nese odpovědnost za celek.
Střední výhody: Výrobní kapacita a dodací lhůty jsou dnes výhodou, protože poptávka převyšuje nabídku a Vertiv postavil nové továrny dřív než část konkurence. Tahle výhoda ale vydrží jen do doby, než konkurenti dorovnají kapacity. Podobně partnerství s $NVDA přináší referenční designy pro nové generace AI racků a přechod na 800 V DC, jenže Nvidia spolupracuje i se Schneider Electric a dalšími. Jde o vstupenku do hry, ne o exkluzivitu.
Sporné výhody: Kapalinové chlazení je dnes nejsilnější součástí příběhu, ale technologicky nejde o nedobytnou pevnost. Schneider koupil Motivair, Eaton rozšiřuje vlastní řešení a do hry vstupují i výrobci serverů. Cenová síla je silná v době nedostatku, ale historicky slábla s tím, jak se nabídka a poptávka vyrovnávaly.
5. Konkurence
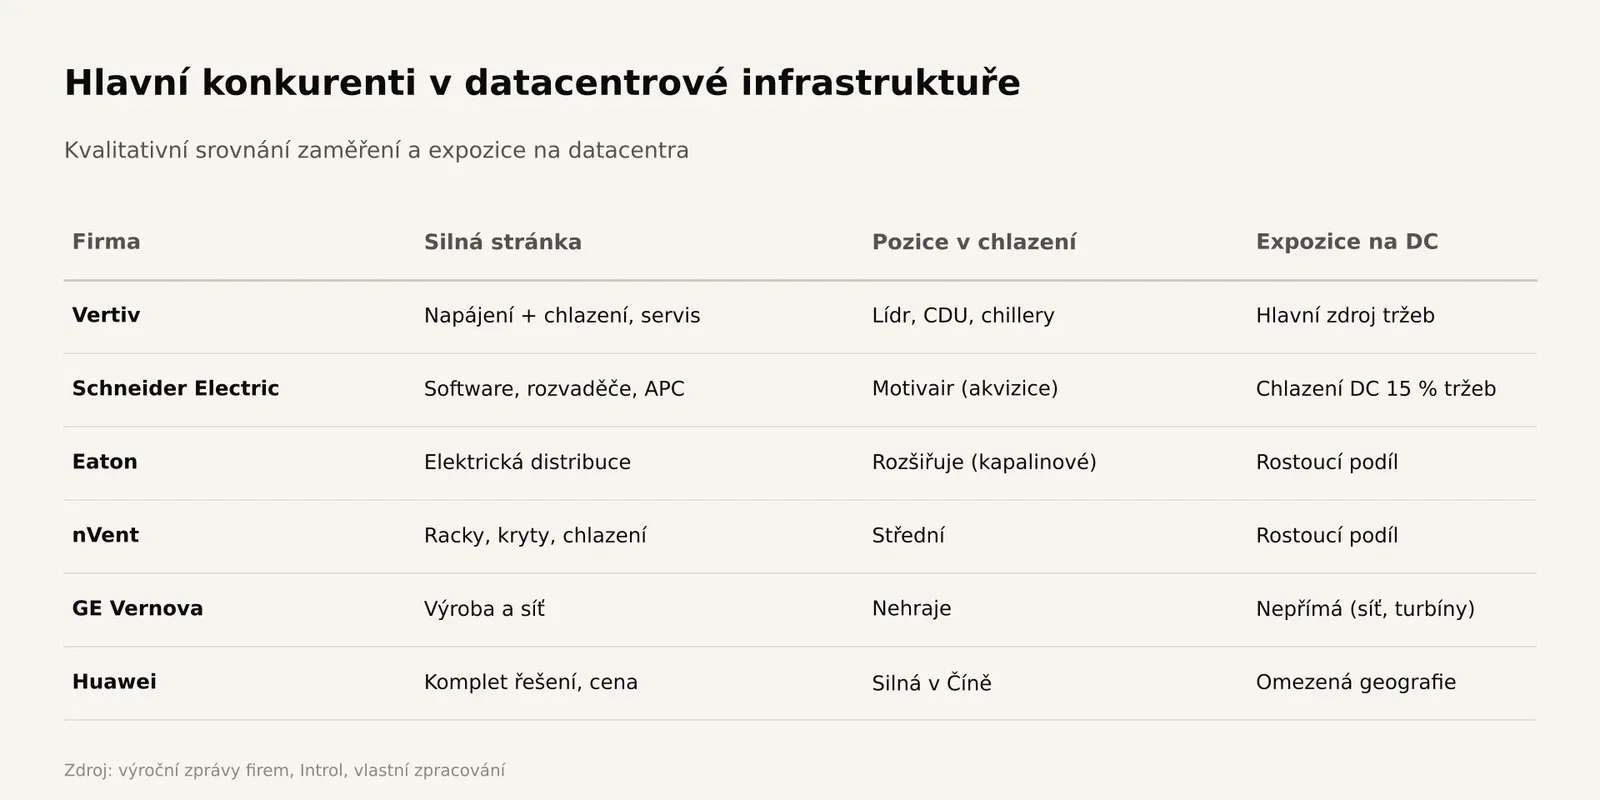
Hlavním soupeřem je Schneider Electric $SU.PA se značkou APC, silným softwarem a koupí Motivairu pro kapalinové chlazení. Datacentrové chlazení přitom tvoří jen zhruba 15 % jeho tržeb, takže je méně závislý na jednom cyklu, ale také méně zaměřený. Americký $ETN je silný v elektrické distribuci (rozvaděče, transformátory) a do chlazení vstupuje přes partnerství a akvizice. Menší nVent $NVT nabízí racky, kryty a chladicí komponenty. $GEV se Vertivu přímo nepřekrývá, ale soutěží o stejné investiční dolary hyperscalerů na straně výroby a sítě. Huawei je technologicky silný, ale geograficky omezený sankcemi.
Rozdíl proti konkurenci je především v zaměření. Vertiv je nejčistší sázka na datacentra mezi velkými hráči, a proto roste rychleji, ale také nese vyšší riziko. V Q2 2026 vzrostly tržby Vertivu o 24 %, zatímco Eaton vykázal 21 % (organicky 14 %).